Domain sensortechnologien.de kaufen?
Wir ziehen mit dem Projekt
sensortechnologien.de um.
Sind Sie am Kauf der Domain
sensortechnologien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sensortechnologien.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **


Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
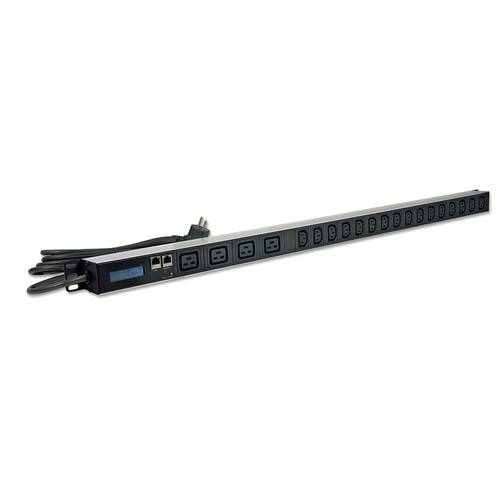
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).397,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
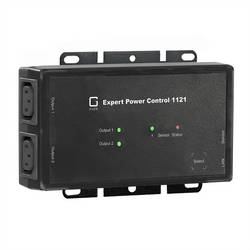
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
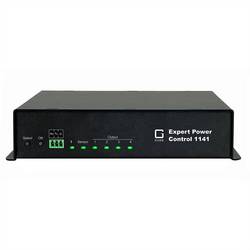
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Vorteile bieten Sensortechnologien für die Überwachung und Steuerung von industriellen Prozessen?
Sensortechnologien ermöglichen eine präzise und kontinuierliche Überwachung von Prozessparametern, was zu einer verbesserten Produktqualität und Effizienz führt. Sie ermöglichen eine frühzeitige Erkennung von Abweichungen und Ausfällen, was zu einer Reduzierung von Stillstandszeiten und Produktionskosten führt. Durch die Integration von Sensoren in die Steuerungssysteme können Prozesse automatisiert und optimiert werden, was zu einer höheren Produktivität und Wettbewerbsfähigkeit führt. **
-
Wie können Analyse-Tools für die Erfassung und Auswertung von Daten in verschiedenen Branchen eingesetzt werden?
Analyse-Tools können in verschiedenen Branchen eingesetzt werden, um Daten aus unterschiedlichen Quellen zu sammeln und zu verarbeiten. Sie ermöglichen es Unternehmen, Trends und Muster in den Daten zu identifizieren, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Analyse-Tools können Unternehmen ihre Effizienz steigern, Kosten senken und ihre Wettbewerbsfähigkeit verbessern. **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese auf verschiedene Einkommensquellen wie Gehaltseinkommen, Kapitaleinkünfte und Selbstständigkeit angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Einkommensquellen zu identifizieren und entsprechende Unterlagen zu sammeln. Dies umfasst Gehaltseinkommen, Kapitaleinkünfte und Einkommen aus Selbstständigkeit. Für Gehaltseinkommen müssen die Lohnsteuerbescheinigungen und eventuelle zusätzliche Einkommensnachweise wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Kapitaleinkünften müssen alle relevanten Unterlagen wie Kontoauszüge, Wertpapierabrechnungen und Steuerbescheinigungen von Banken und Investmentgesellschaften gesammelt werden. Für Selbstständige ist es wichtig, alle Einnahmen und Ausgaben sorgfältig zu dokumentieren, einschließlich Rechnungen, Quittungen, Kontoausz **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese Schritte auf verschiedene Einkommensquellen wie Gehaltseinkommen, Einkünfte aus selbstständiger Tätigkeit und Kapitaleinkünfte angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Unterlagen zu sammeln, wie z.B. Einkommensnachweise, Belege für abzugsfähige Ausgaben und Steuerformulare. Diese Schritte gelten unabhängig von der Einkommensquelle. Für Gehaltseinkommen müssen die Lohn- und Gehaltsabrechnungen sowie eventuelle zusätzliche Einkünfte wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Einkünften aus selbstständiger Tätigkeit müssen alle Einnahmen und Ausgaben im Zusammenhang mit der selbstständigen Tätigkeit sorgfältig dokumentiert und in die Steuererklärung aufgenommen werden. Für Kapitaleinkünfte müssen alle relevanten Informationen zu Zinseinkünften, Dividenden und Wertpapierver **
Wie kann Detektionstechnologie genutzt werden, um potenzielle Sicherheitsbedrohungen frühzeitig zu erkennen und zu verhindern? Welche Rolle spielt Detektion bei der Erfassung und Analyse von Umweltverschmutzungen?
Detektionstechnologie kann eingesetzt werden, um verdächtige Aktivitäten oder Gegenstände zu erkennen, bevor sie zu einer Bedrohung werden. Durch den Einsatz von Sensoren und Überwachungssystemen können potenzielle Sicherheitsrisiken frühzeitig identifiziert und Gegenmaßnahmen ergriffen werden. Bei der Erfassung und Analyse von Umweltverschmutzungen spielt Detektion eine entscheidende Rolle, um Schadstoffquellen zu lokalisieren, die Auswirkungen auf die Umwelt zu überwachen und Maßnahmen zur Reduzierung der Verschmutzung zu ergreifen. Durch den Einsatz von Detektionstechnologie können Umweltverschmutzungen schneller erkannt und **
Wie erfolgt die Analyse und Auswertung eines Diagramms?
Die Analyse und Auswertung eines Diagramms erfolgt in der Regel durch das Betrachten der Datenpunkte, Linien oder Balken im Diagramm. Dabei werden mögliche Trends, Muster oder Abweichungen identifiziert und interpretiert. Zusätzlich können statistische Kennzahlen oder Vergleiche mit anderen Datenquellen herangezogen werden, um eine umfassendere Analyse durchzuführen. **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .408,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).397,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Welche Vorteile bieten Sensortechnologien für die Überwachung und Steuerung von industriellen Prozessen?
Sensortechnologien ermöglichen eine präzise und kontinuierliche Überwachung von Prozessparametern, was zu einer verbesserten Produktqualität und Effizienz führt. Sie ermöglichen eine frühzeitige Erkennung von Abweichungen und Ausfällen, was zu einer Reduzierung von Stillstandszeiten und Produktionskosten führt. Durch die Integration von Sensoren in die Steuerungssysteme können Prozesse automatisiert und optimiert werden, was zu einer höheren Produktivität und Wettbewerbsfähigkeit führt. **
-
Wie können Analyse-Tools für die Erfassung und Auswertung von Daten in verschiedenen Branchen eingesetzt werden?
Analyse-Tools können in verschiedenen Branchen eingesetzt werden, um Daten aus unterschiedlichen Quellen zu sammeln und zu verarbeiten. Sie ermöglichen es Unternehmen, Trends und Muster in den Daten zu identifizieren, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Analyse-Tools können Unternehmen ihre Effizienz steigern, Kosten senken und ihre Wettbewerbsfähigkeit verbessern. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.506,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese auf verschiedene Einkommensquellen wie Gehaltseinkommen, Kapitaleinkünfte und Selbstständigkeit angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Einkommensquellen zu identifizieren und entsprechende Unterlagen zu sammeln. Dies umfasst Gehaltseinkommen, Kapitaleinkünfte und Einkommen aus Selbstständigkeit. Für Gehaltseinkommen müssen die Lohnsteuerbescheinigungen und eventuelle zusätzliche Einkommensnachweise wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Kapitaleinkünften müssen alle relevanten Unterlagen wie Kontoauszüge, Wertpapierabrechnungen und Steuerbescheinigungen von Banken und Investmentgesellschaften gesammelt werden. Für Selbstständige ist es wichtig, alle Einnahmen und Ausgaben sorgfältig zu dokumentieren, einschließlich Rechnungen, Quittungen, Kontoausz **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese Schritte auf verschiedene Einkommensquellen wie Gehaltseinkommen, Einkünfte aus selbstständiger Tätigkeit und Kapitaleinkünfte angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Unterlagen zu sammeln, wie z.B. Einkommensnachweise, Belege für abzugsfähige Ausgaben und Steuerformulare. Diese Schritte gelten unabhängig von der Einkommensquelle. Für Gehaltseinkommen müssen die Lohn- und Gehaltsabrechnungen sowie eventuelle zusätzliche Einkünfte wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Einkünften aus selbstständiger Tätigkeit müssen alle Einnahmen und Ausgaben im Zusammenhang mit der selbstständigen Tätigkeit sorgfältig dokumentiert und in die Steuererklärung aufgenommen werden. Für Kapitaleinkünfte müssen alle relevanten Informationen zu Zinseinkünften, Dividenden und Wertpapierver **
-
Wie kann Detektionstechnologie genutzt werden, um potenzielle Sicherheitsbedrohungen frühzeitig zu erkennen und zu verhindern? Welche Rolle spielt Detektion bei der Erfassung und Analyse von Umweltverschmutzungen?
Detektionstechnologie kann eingesetzt werden, um verdächtige Aktivitäten oder Gegenstände zu erkennen, bevor sie zu einer Bedrohung werden. Durch den Einsatz von Sensoren und Überwachungssystemen können potenzielle Sicherheitsrisiken frühzeitig identifiziert und Gegenmaßnahmen ergriffen werden. Bei der Erfassung und Analyse von Umweltverschmutzungen spielt Detektion eine entscheidende Rolle, um Schadstoffquellen zu lokalisieren, die Auswirkungen auf die Umwelt zu überwachen und Maßnahmen zur Reduzierung der Verschmutzung zu ergreifen. Durch den Einsatz von Detektionstechnologie können Umweltverschmutzungen schneller erkannt und **
-
Wie erfolgt die Analyse und Auswertung eines Diagramms?
Die Analyse und Auswertung eines Diagramms erfolgt in der Regel durch das Betrachten der Datenpunkte, Linien oder Balken im Diagramm. Dabei werden mögliche Trends, Muster oder Abweichungen identifiziert und interpretiert. Zusätzlich können statistische Kennzahlen oder Vergleiche mit anderen Datenquellen herangezogen werden, um eine umfassendere Analyse durchzuführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.