Domain sensortechnologien.de kaufen?
Wir ziehen mit dem Projekt
sensortechnologien.de um.
Sind Sie am Kauf der Domain
sensortechnologien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sensortechnologien.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
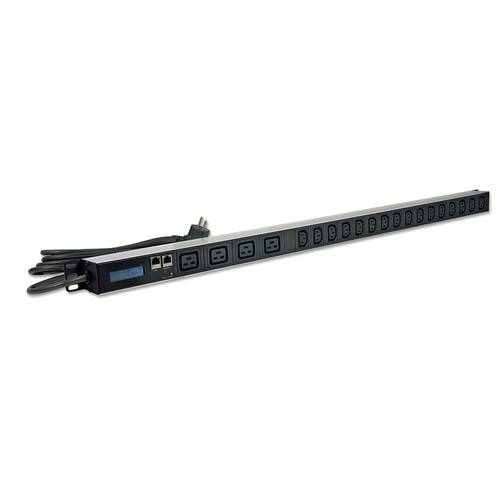
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
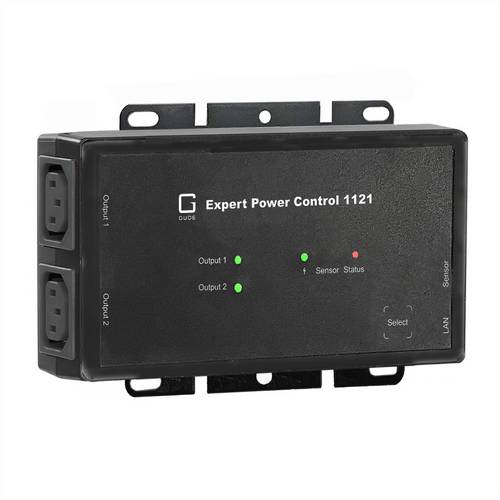
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.593,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ullrich, Wolfgang: Identifikation und EmpowermentIdentifikation und Empowerment , Kunst für den Ernst des Lebens , Hitzeschilder & Schutz > Luftversorgung , Erscheinungsjahr: 20240919, Produktform: Kartoniert, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Ullrich, Wolfgang, Seitenzahl/Blattzahl: 224, Keyword: Antidiskriminierung; Autonomie; Black Rights Movement; Bürgerrechte; Cancel Culture; Debatte; Documenta; Empowerment; Feedback; Identifikatorisch; Kulturkampf; Kunst; Kunstautonomie; Kunstsoziologie; Kunstwissenschaft; Letzte Generation; Motivation; Neoliberalismus; Post autonom; Rezeption; Sasha Velour; Social Media; Soziale Medien; Triggerpunkte; Wokeness; moderne Kunst; soziale Gerechtigkeit; vormoderne Kunst, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte~Populärkultur~Trivialkultur~Bekleidung / Mode~Entwurf / Mode~Mode~Geistesgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte~Kulturwissenschaften: Mode und Gesellschaft~Ideengeschichte, Geistesgeschichte~Kulturpolitik und Kulturdebatten, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.